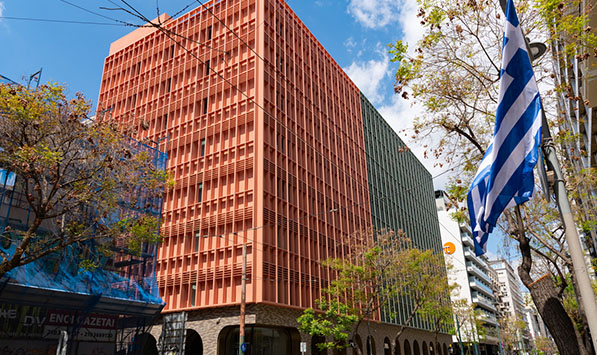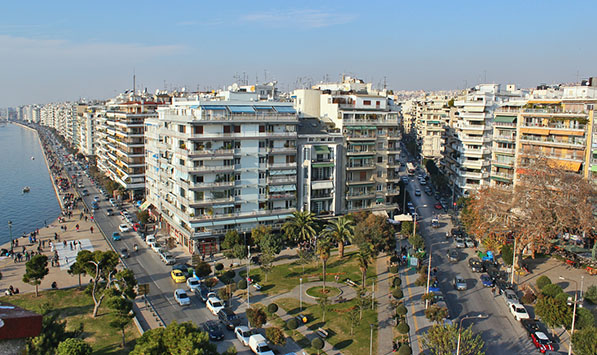
雅典、塞薩洛尼基及主要城市最常見的住宅類型,適合自住或長期出租。
選購時應評估交通、生活機能、建築屋齡、管理費及當地租賃需求。
常見於沿海、郊區及島嶼,適合度假、自住或長期持有。
購買此類物件時,尤其需要確認土地用途、建築許可與產權狀況。
若以租金收益為主要目標,除了預估租金外,也應將:
一併納入投資報酬試算。

希臘住宅市場近年持續維持正成長,雅典、塞薩洛尼基及其他主要地區房價仍較前一年上升。對希望長期持有歐洲房地產的投資人而言,希臘市場仍具有一定吸引力,但實際投資仍應依城市、區域與個別物件條件評估。
希臘是全球重要旅遊目的地之一,雅典、克里特、聖托里尼、米克諾斯等地長期吸引大量國際旅客。穩定的觀光人流有助於支撐住宿、第二住宅與租賃需求,也提高部分觀光地區房產的市場活躍度。
符合規定的房產可以作為希臘黃金簽證投資基礎。目前主要有25萬歐元、40萬歐元及80萬歐元不同房產投資門檻,實際適用金額取決於房產所在地及類型。對非歐盟投資人而言,可將房產投資與歐洲居留規劃結合,增加房產本身以外的使用價值。
希臘房產的選擇多元,涵蓋雅典及塞薩洛尼基城市住宅、沿海住宅、島嶼及度假型別墅、長期出租型住宅、商業空間改建住宅、受保護歷史建築,投資人可依預算、地區偏好、出租需求及居留規劃選擇適合的物件。
希臘房產除了投資用途,也可作為歐洲第二住宅、家庭自住、長期出租、未來退休居住。因此,房產兼具投資與實際使用價值,能依不同人生階段調整用途。
希臘屬於歐元區,房產主要以歐元計價。對資產集中於台灣或亞洲市場的投資人而言,可透過希臘房產增加不同國家、幣別及實體資產的配置比例。這類配置有助於降低資產過度集中於單一市場的情況。
希臘房產交易具有明確的法律、公證、稅務及產權登記程序。購屋前可透過律師與專業人員確認產權、抵押、建築合法性及房產用途,並於交易完成後辦理正式產權登記。完整的盡職調查有助於投資人在購屋前掌握房產權利及交易風險。

外國人原則上可以在希臘購買及持有房產,常見的不動產權利包括完整所有權(Full Ownership)、裸所有權(Bare Ownership)、用益權(Usufruct)及共有持分(Co-ownership)。
公寓或同一土地上的不同獨立建築,則可能以水平所有權(Horizontal Ownership)或垂直所有權(Vertical Ownership)方式進行產權劃分。
完整所有權是一般海外買家最常見的持有方式。持有人依法享有房產完整的所有、使用及收益權利。若買方希望完整取得一間房產,應確認買賣契約及產權登記為 100% Full Ownership。
裸所有權是指擁有房產所有權,但房產的使用及收益權另外由用益權人享有。這類權利較常見於家庭贈與、繼承及資產傳承安排。
用益權人雖不是房產的完整所有權人,但在用益權存續期間,可以依法使用房產及取得相關收益。例如父母可將裸所有權移轉給子女,同時保留房產的用益權。
希臘房產可以由兩人以上依比例共同持有,例如夫妻各取得 50% 的不可分割共有持分。共同持有比例應明確記載於買賣契約及相關產權資料。
主要適用於公寓等集合住宅,買家可獨立持有特定單位,並同時持有土地及公共部分的相應共有持分。
主要適用於同一土地上不同獨立建築或區域的產權劃分。
原則上外國人可以購買希臘房產;但非 EU/EFTA 第三國人士購買希臘法律指定的邊境地區房產時,可能須事先取得相關核准。因此,購屋前應由希臘律師確認房產所在地、產權種類、持有比例及是否涉及外國人購屋限制。
「可以購買」與「符合黃金簽證」是不同概念。若以房產投資申請希臘黃金簽證,應依現行投資居留規定取得符合要求的房產權利、投資金額及其他法定條件。單獨取得裸所有權或用益權,不應直接視為符合黃金簽證房產投資資格。
一般房產交易的房產移轉稅為課稅價值的 3%,另加相當於移轉稅本身 3% 的地方政府附加費。換算後,實際負擔約為3.09%。此項稅費原則上由買方負擔,並須於正式簽署房產移轉契約前申報及繳納。
不一定。希臘新建房產原則上可能涉及 24% VAT,但符合規定並適用 VAT suspension 的房產,目前暫停制度已延長至 2026 年 12 月 31 日,相關交易改課房產移轉稅。因此購買新建案時,應針對實際物件確認其適用的是24% VAT,或房產移轉稅。
除房價與移轉稅之外,通常還可能包括、公證人費用、律師費、工程師與建築檢查費、土地登記或 Hellenic Cadastre 登記費、仲介費、翻譯及授權書費用。市場上常以房價的一定比例估算總購屋成本,但實際費用會依物件價格、交易結構及專業服務內容而不同。因此,建議在支付訂金前取得完整的購屋成本試算與書面報價。
持有希臘房產通常每年須繳納 ENFIA(Single Real Estate Ownership Tax)。實際稅額並不是單純以房價乘固定百分比,而會依下列條件計算:
依現行規定,住宅基本稅額係數約為每平方公尺2~16.20歐元,再依其他條件調整。因此,同樣面積的房產位於不同地區,年度房產稅金額可能有明顯差異。
符合希臘規定並完整投保地震、火災及洪水等風險的住宅,可能享有年度房產稅減免。實際減免比例及資格應以當年度希臘稅務規定為準。
自 2026 稅務年度起,自然人的房產租金所得採累進稅率:
| 年租金所得 | 稅率 |
| €0~€12,000 | 15% |
| €12,001~€24,000 | 25% |
| €24,001~€36,000 | 35% |
| 超過 €36,000 | 45% |
*上述為累進稅率,並不是收入超過某一級距後,全部租金收入都適用最高稅率。
希臘自然人出售房產所產生的資本利得,在不構成營業活動的情況下,法定資本利得稅率為 15%。不過,希臘政府目前已將房地產移轉資本利得稅的課徵暫停至 2026 年 12 月 31 日。因此,在暫停期間內符合規定的自然人出售希臘房產,目前不實際課徵該項 15% 資本利得稅。由於此項措施具有期限,未來出售房產時仍應依當時最新稅法確認,不宜將其理解為「希臘永久免徵房產資本利得稅」。